Domain sicherheitstore.de kaufen?
Wir ziehen mit dem Projekt
sicherheitstore.de um.
Sind Sie am Kauf der Domain
sicherheitstore.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheitstore.de kaufen?
Wann Vollkostenrechnung?
Die Vollkostenrechnung wird in der Regel eingesetzt, wenn Unternehmen einen umfassenden Überblick über ihre Kostenstruktur erhalten möchten. Sie eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable. Zudem ermöglicht sie eine genaue Kalkulation von Verkaufspreisen, da sie alle Kosten auf einzelne Produkte oder Dienstleistungen umlegt. Unternehmen, die eine genaue Kostenkontrolle anstreben oder komplexe Produktionsprozesse haben, profitieren ebenfalls von der Vollkostenrechnung. Letztendlich ist die Frage 'Wann Vollkostenrechnung?' also abhängig von den individuellen Bedürfnissen und Zielen eines Unternehmens. **
Was bringt die Vollkostenrechnung?
Die Vollkostenrechnung ermöglicht es Unternehmen, alle Kosten, sowohl fixe als auch variable, bei der Preisgestaltung ihrer Produkte oder Dienstleistungen zu berücksichtigen. Dadurch können sie sicherstellen, dass sie langfristig profitabel arbeiten und ihre Kosten angemessen decken. Zudem hilft die Vollkostenrechnung dabei, die Rentabilität einzelner Produkte oder Produktlinien zu analysieren und gegebenenfalls Anpassungen vorzunehmen. Sie bietet somit eine wichtige Grundlage für strategische Entscheidungen im Unternehmen. Letztendlich trägt die Vollkostenrechnung dazu bei, die finanzielle Stabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **

Ähnliche Suchbegriffe für Vollkostenrechnung
Top-Angebote
Produkte zum Begriff Vollkostenrechnung:
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zur Vollkostenrechnung?
Zur Vollkostenrechnung gehören alle Kosten, die bei der Produktion eines Produktes oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete, Gehälter und Abschreibungen, als auch variable Kosten wie Materialkosten und Energiekosten. Auch Gemeinkosten, die nicht direkt einem Produkt zugeordnet werden können, werden in der Vollkostenrechnung berücksichtigt. Ziel ist es, alle Kosten transparent zu machen und in die Preisgestaltung einzubeziehen, um langfristig rentable Entscheidungen treffen zu können. Letztendlich ermöglicht die Vollkostenrechnung eine umfassende Kostenanalyse und eine realistische Kalkulation der Produktionskosten. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
-
Was gehört alles zur Vollkostenrechnung?
Was gehört alles zur Vollkostenrechnung? Die Vollkostenrechnung umfasst sämtliche Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material- und Energiekosten. Auch Gemeinkosten wie Verwaltungskosten oder Abschreibungen fließen in die Vollkostenrechnung ein. Ziel ist es, alle Kosten transparent zu machen und somit eine fundierte Grundlage für die Preisgestaltung und die Unternehmensplanung zu schaffen. **
-
Was versteht man unter Vollkostenrechnung?
Was versteht man unter Vollkostenrechnung? Die Vollkostenrechnung ist eine Methode der Kostenrechnung, bei der sämtliche Kosten, sowohl fixe als auch variable, in die Kalkulation einbezogen werden. Dabei werden alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, berücksichtigt. Ziel ist es, einen genauen Überblick über die Gesamtkosten zu erhalten und somit fundierte Entscheidungen in Bezug auf Preise, Produktionsmengen und Rentabilität treffen zu können. Durch die Einbeziehung aller Kosten ermöglicht die Vollkostenrechnung eine realistische Bewertung der Wirtschaftlichkeit eines Unternehmens. **
Kann die Vollkostenrechnung zu falschen Produktentscheidungen führen?
Ja, die Vollkostenrechnung kann zu falschen Produktentscheidungen führen, da sie alle Kosten, sowohl fixe als auch variable, in die Kalkulation einbezieht. Dadurch kann es passieren, dass Produkte mit hohen Fixkosten bevorzugt werden, obwohl sie möglicherweise weniger profitabel sind als Produkte mit niedrigeren Fixkosten aber höheren variablen Kosten. Zudem kann die Vollkostenrechnung dazu führen, dass Produkte mit niedrigeren Stückkosten bevorzugt werden, obwohl sie möglicherweise eine geringere Nachfrage haben. **
Was ist der Unterschied zwischen Vollkostenrechnung und Prozesskostenrechnung?
Die Vollkostenrechnung betrachtet alle Kosten eines Unternehmens, einschließlich der Fixkosten, und verteilt diese auf die Produkte oder Dienstleistungen. Die Prozesskostenrechnung hingegen betrachtet nur die Kosten, die direkt mit einem bestimmten Prozess oder einer bestimmten Aktivität verbunden sind, und ermöglicht eine detaillierte Analyse der Kostenentstehung und -verteilung innerhalb des Prozesses. Die Prozesskostenrechnung ist daher eher auf die Optimierung von Prozessen und die Identifizierung von Kostentreibern ausgerichtet. **
Top-Angebote
Produkte zum Begriff Vollkostenrechnung:
-
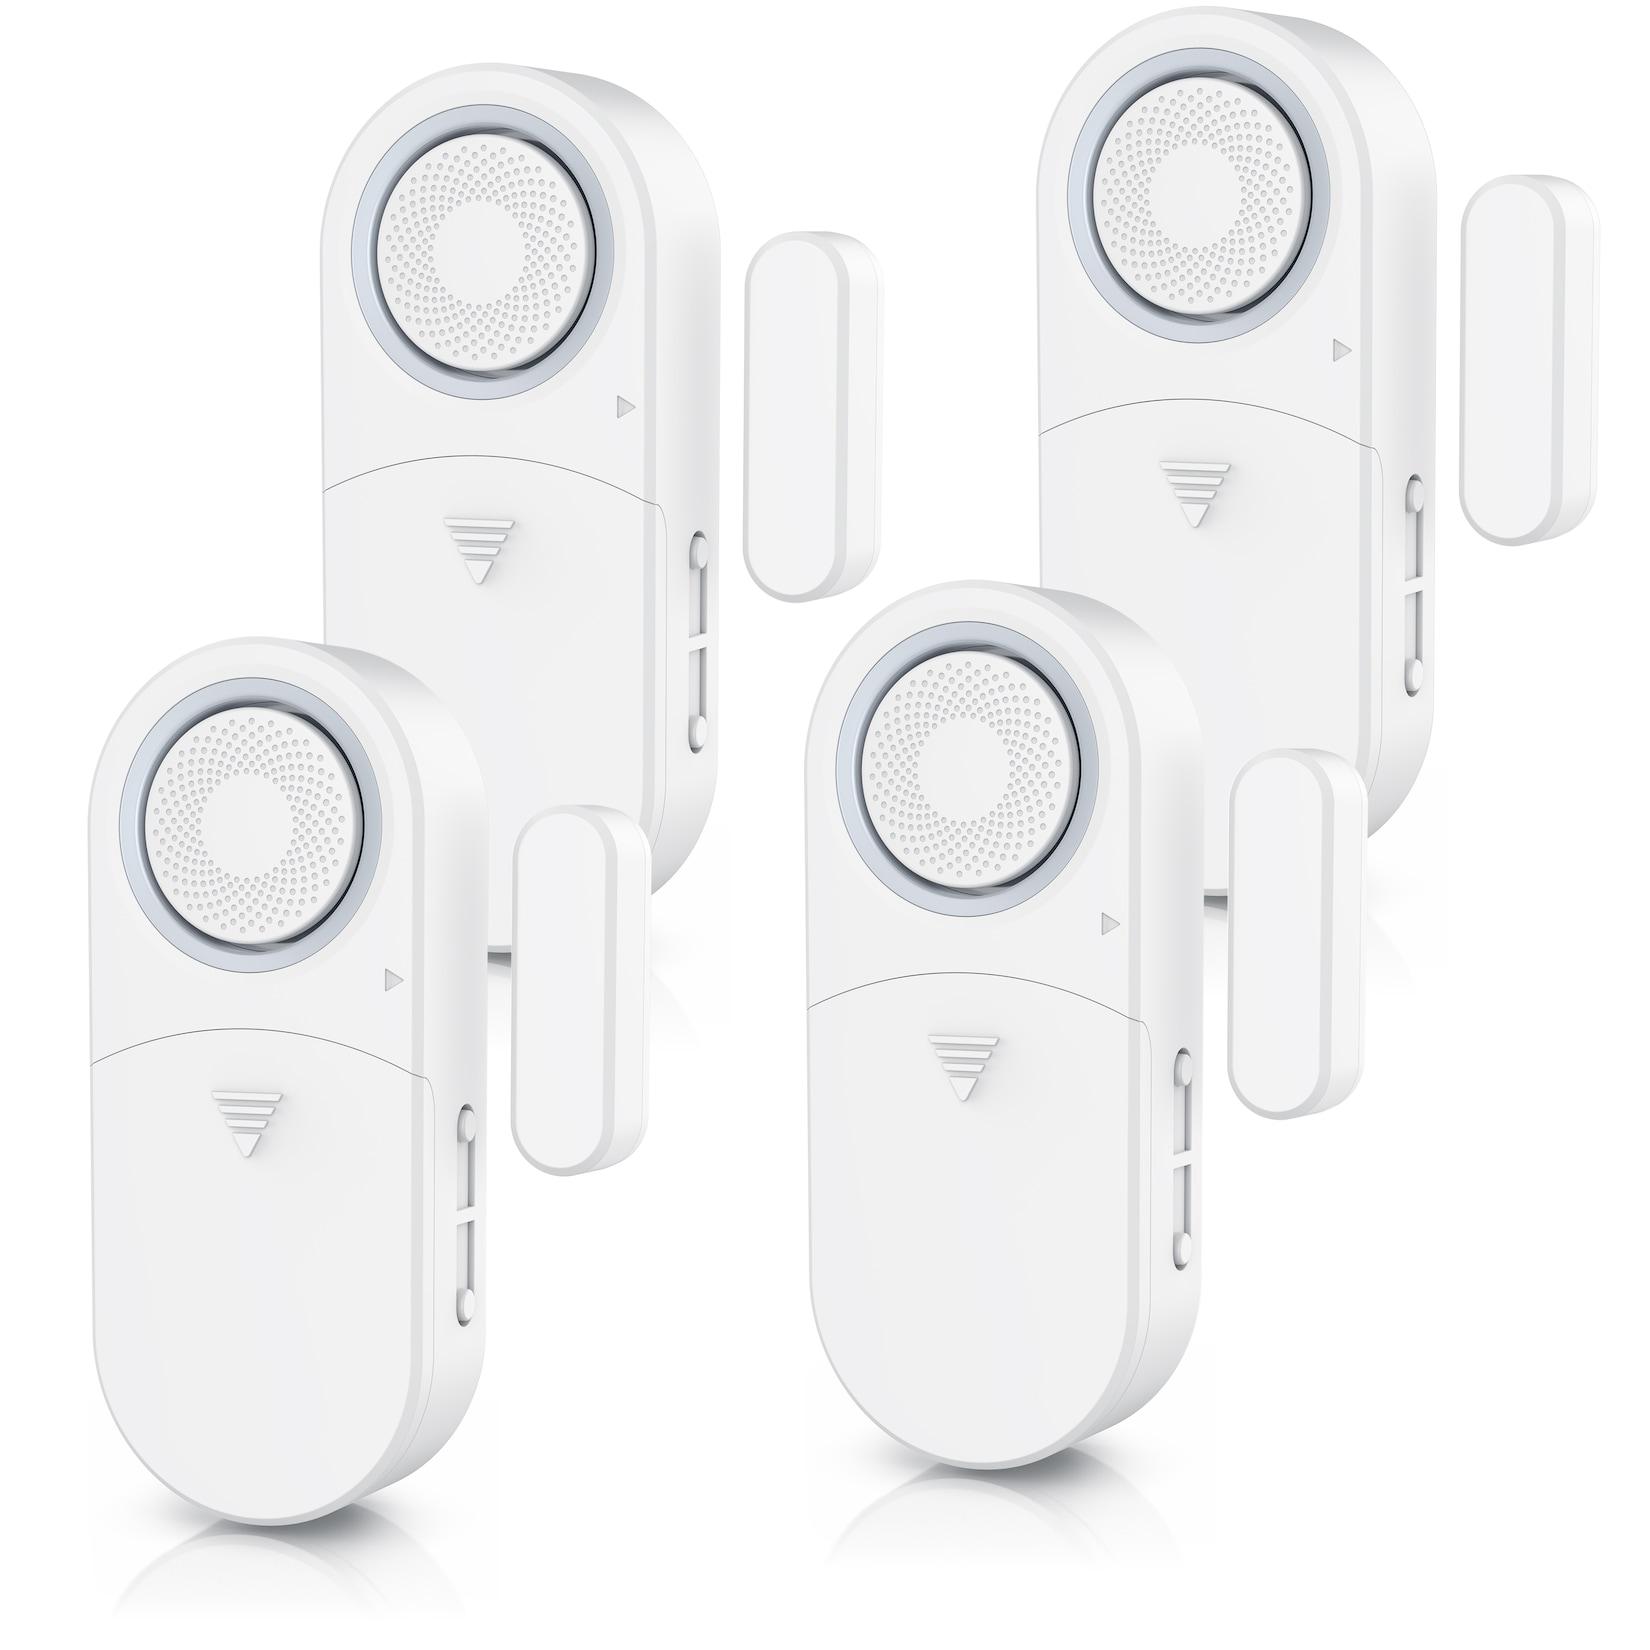
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Vollkostenrechnung?
Die Vollkostenrechnung wird in der Regel eingesetzt, wenn Unternehmen einen umfassenden Überblick über ihre Kostenstruktur erhalten möchten. Sie eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable. Zudem ermöglicht sie eine genaue Kalkulation von Verkaufspreisen, da sie alle Kosten auf einzelne Produkte oder Dienstleistungen umlegt. Unternehmen, die eine genaue Kostenkontrolle anstreben oder komplexe Produktionsprozesse haben, profitieren ebenfalls von der Vollkostenrechnung. Letztendlich ist die Frage 'Wann Vollkostenrechnung?' also abhängig von den individuellen Bedürfnissen und Zielen eines Unternehmens. **
-
Was bringt die Vollkostenrechnung?
Die Vollkostenrechnung ermöglicht es Unternehmen, alle Kosten, sowohl fixe als auch variable, bei der Preisgestaltung ihrer Produkte oder Dienstleistungen zu berücksichtigen. Dadurch können sie sicherstellen, dass sie langfristig profitabel arbeiten und ihre Kosten angemessen decken. Zudem hilft die Vollkostenrechnung dabei, die Rentabilität einzelner Produkte oder Produktlinien zu analysieren und gegebenenfalls Anpassungen vorzunehmen. Sie bietet somit eine wichtige Grundlage für strategische Entscheidungen im Unternehmen. Letztendlich trägt die Vollkostenrechnung dazu bei, die finanzielle Stabilität und Wettbewerbsfähigkeit eines Unternehmens langfristig zu sichern. **
-
Was gehört zur Vollkostenrechnung?
Zur Vollkostenrechnung gehören alle Kosten, die bei der Produktion eines Produktes oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete, Gehälter und Abschreibungen, als auch variable Kosten wie Materialkosten und Energiekosten. Auch Gemeinkosten, die nicht direkt einem Produkt zugeordnet werden können, werden in der Vollkostenrechnung berücksichtigt. Ziel ist es, alle Kosten transparent zu machen und in die Preisgestaltung einzubeziehen, um langfristig rentable Entscheidungen treffen zu können. Letztendlich ermöglicht die Vollkostenrechnung eine umfassende Kostenanalyse und eine realistische Kalkulation der Produktionskosten. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
Ähnliche Suchbegriffe für Vollkostenrechnung
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört alles zur Vollkostenrechnung?
Was gehört alles zur Vollkostenrechnung? Die Vollkostenrechnung umfasst sämtliche Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Dazu zählen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material- und Energiekosten. Auch Gemeinkosten wie Verwaltungskosten oder Abschreibungen fließen in die Vollkostenrechnung ein. Ziel ist es, alle Kosten transparent zu machen und somit eine fundierte Grundlage für die Preisgestaltung und die Unternehmensplanung zu schaffen. **
-
Was versteht man unter Vollkostenrechnung?
Was versteht man unter Vollkostenrechnung? Die Vollkostenrechnung ist eine Methode der Kostenrechnung, bei der sämtliche Kosten, sowohl fixe als auch variable, in die Kalkulation einbezogen werden. Dabei werden alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, berücksichtigt. Ziel ist es, einen genauen Überblick über die Gesamtkosten zu erhalten und somit fundierte Entscheidungen in Bezug auf Preise, Produktionsmengen und Rentabilität treffen zu können. Durch die Einbeziehung aller Kosten ermöglicht die Vollkostenrechnung eine realistische Bewertung der Wirtschaftlichkeit eines Unternehmens. **
-
Kann die Vollkostenrechnung zu falschen Produktentscheidungen führen?
Ja, die Vollkostenrechnung kann zu falschen Produktentscheidungen führen, da sie alle Kosten, sowohl fixe als auch variable, in die Kalkulation einbezieht. Dadurch kann es passieren, dass Produkte mit hohen Fixkosten bevorzugt werden, obwohl sie möglicherweise weniger profitabel sind als Produkte mit niedrigeren Fixkosten aber höheren variablen Kosten. Zudem kann die Vollkostenrechnung dazu führen, dass Produkte mit niedrigeren Stückkosten bevorzugt werden, obwohl sie möglicherweise eine geringere Nachfrage haben. **
-
Was ist der Unterschied zwischen Vollkostenrechnung und Prozesskostenrechnung?
Die Vollkostenrechnung betrachtet alle Kosten eines Unternehmens, einschließlich der Fixkosten, und verteilt diese auf die Produkte oder Dienstleistungen. Die Prozesskostenrechnung hingegen betrachtet nur die Kosten, die direkt mit einem bestimmten Prozess oder einer bestimmten Aktivität verbunden sind, und ermöglicht eine detaillierte Analyse der Kostenentstehung und -verteilung innerhalb des Prozesses. Die Prozesskostenrechnung ist daher eher auf die Optimierung von Prozessen und die Identifizierung von Kostentreibern ausgerichtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.