Domain sicherheitstore.de kaufen?
Wir ziehen mit dem Projekt
sicherheitstore.de um.
Sind Sie am Kauf der Domain
sicherheitstore.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheitstore.de kaufen?
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **

Ähnliche Suchbegriffe für Versteuern
Top-Angebote
Produkte zum Begriff Versteuern:
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
-
Sind Spesen zu versteuern?
Spesen sind grundsätzlich steuerpflichtig, da sie als Einnahmen angesehen werden, die der Arbeitnehmer erhalten hat. Allerdings gibt es bestimmte Spesen, die steuerfrei bleiben können, wenn sie beruflich veranlasst sind und nachgewiesen werden können. Dazu gehören beispielsweise Reisekosten, Verpflegungsmehraufwendungen oder Übernachtungskosten. Es ist wichtig, alle Spesen ordnungsgemäß zu dokumentieren und entsprechende Belege aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass es sich um beruflich veranlasste Ausgaben handelt. Es empfiehlt sich, bei Unsicherheiten bezüglich der steuerlichen Behandlung von Spesen einen Steuerberater oder das Finanzamt zu konsultieren. **
Sind Bonuszahlungen zu versteuern?
Sind Bonuszahlungen zu versteuern? Ja, Bonuszahlungen sind in der Regel steuerpflichtig. Sie gelten als Einkommen und müssen daher in der Einkommenssteuererklärung angegeben werden. Die genaue Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Bonus, dem individuellen Steuersatz und eventuellen Freibeträgen. Es ist wichtig, Bonuszahlungen korrekt zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
Wie werden Mieteinnahmen versteuern?
Mieteinnahmen müssen in Deutschland grundsätzlich versteuert werden. Dabei werden sie als Einkünfte aus Vermietung und Verpachtung in der Anlage V der Einkommensteuererklärung angegeben. Die Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Vermieters. Zudem können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Es ist wichtig, alle Einnahmen und Ausgaben genau zu dokumentieren, um eine korrekte Steuererklärung abgeben zu können. Es empfiehlt sich, einen Steuerberater zu konsultieren, um mögliche Steuervorteile optimal zu nutzen und steuerliche Fallstricke zu vermeiden. **
Top-Angebote
Produkte zum Begriff Versteuern:
-
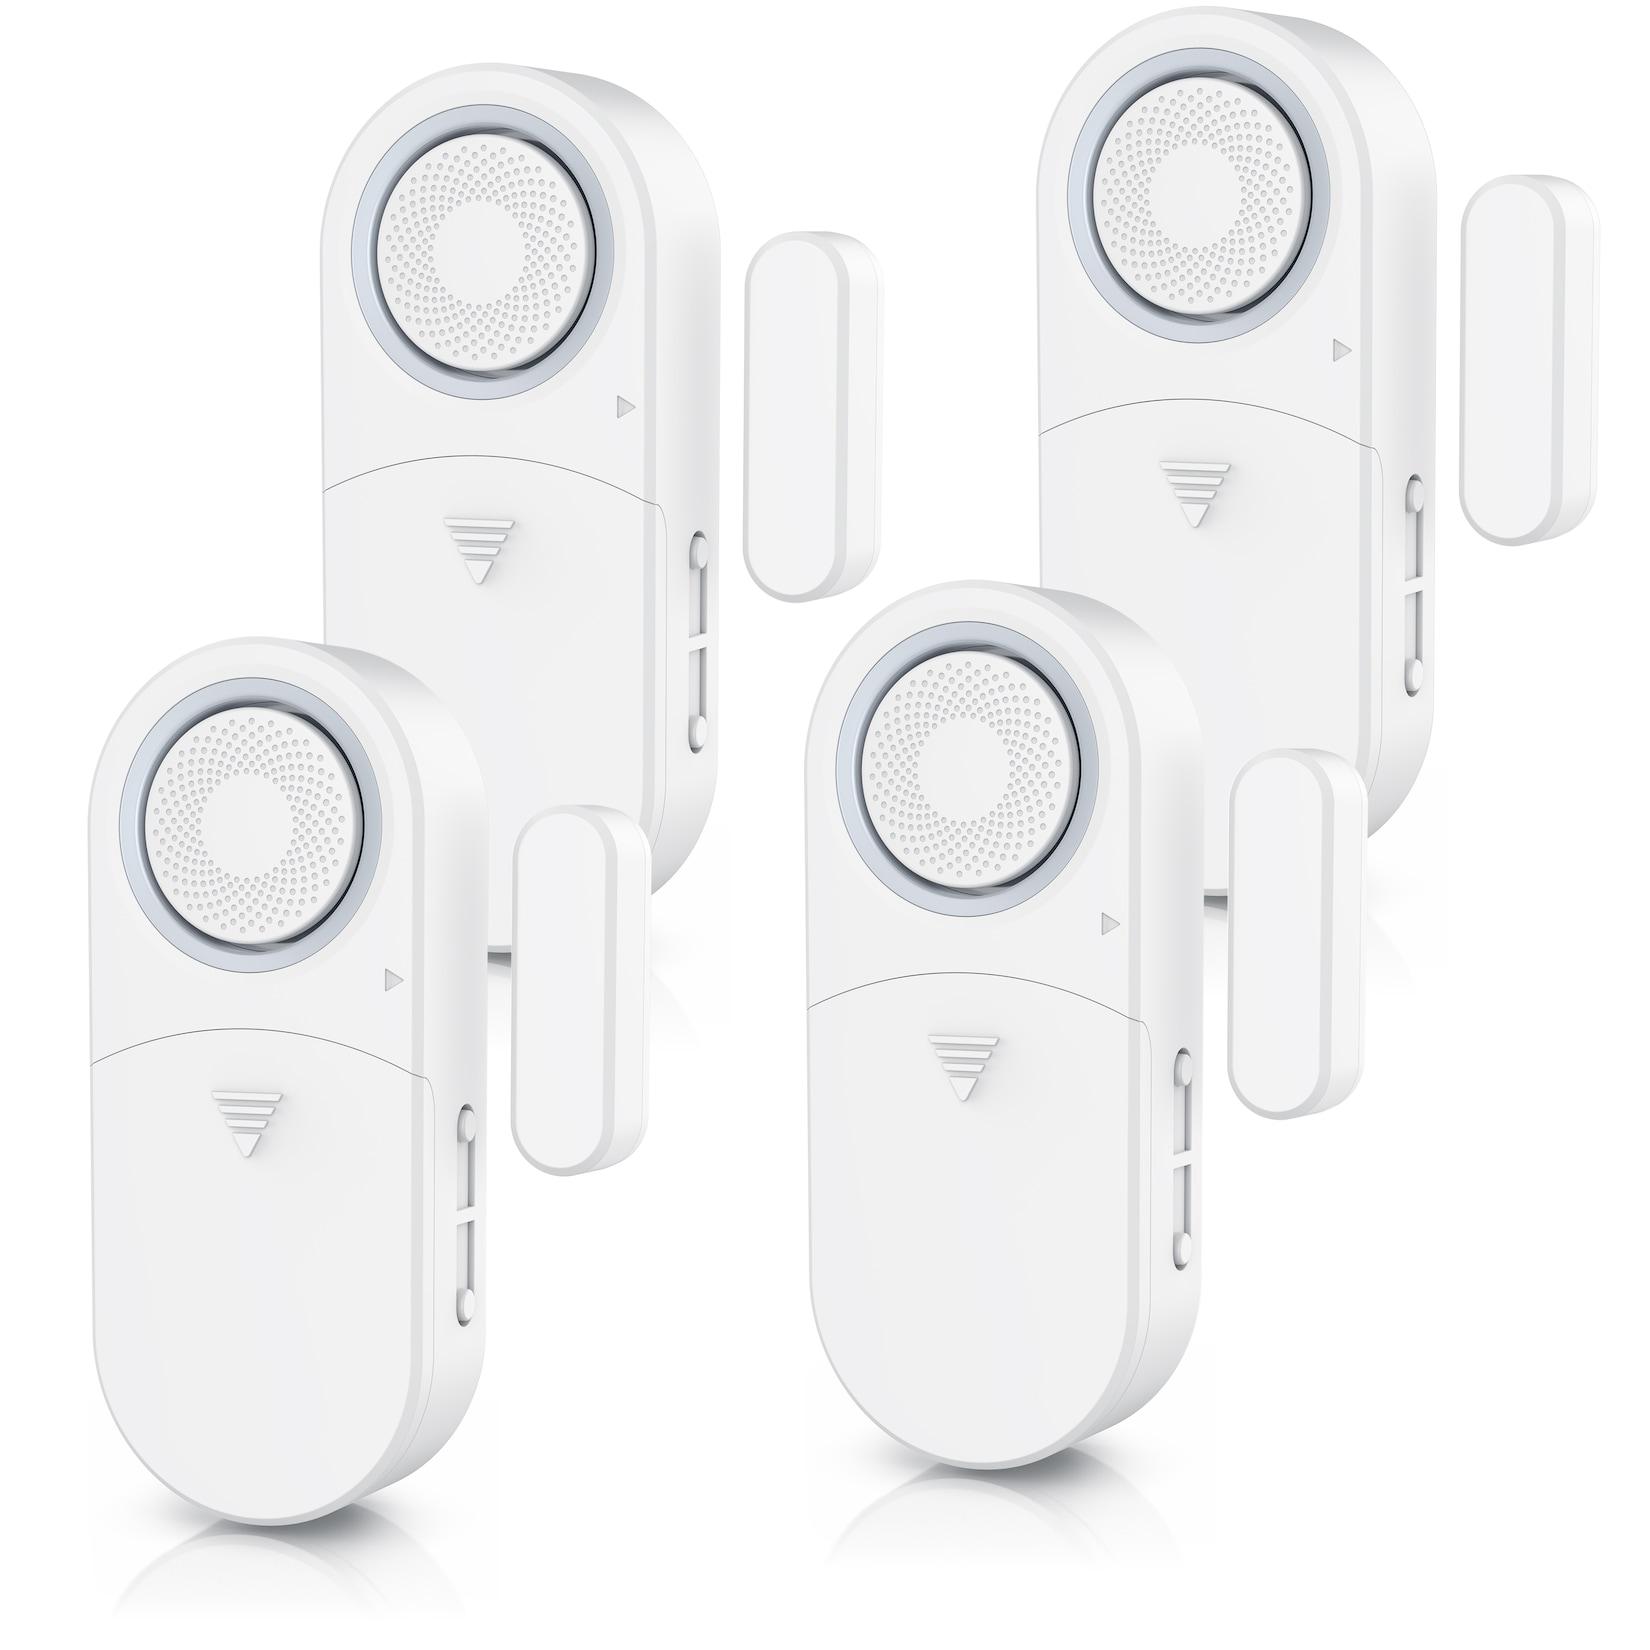
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
-
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Ähnliche Suchbegriffe für Versteuern
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
-
Sind Spesen zu versteuern?
Spesen sind grundsätzlich steuerpflichtig, da sie als Einnahmen angesehen werden, die der Arbeitnehmer erhalten hat. Allerdings gibt es bestimmte Spesen, die steuerfrei bleiben können, wenn sie beruflich veranlasst sind und nachgewiesen werden können. Dazu gehören beispielsweise Reisekosten, Verpflegungsmehraufwendungen oder Übernachtungskosten. Es ist wichtig, alle Spesen ordnungsgemäß zu dokumentieren und entsprechende Belege aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass es sich um beruflich veranlasste Ausgaben handelt. Es empfiehlt sich, bei Unsicherheiten bezüglich der steuerlichen Behandlung von Spesen einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Sind Bonuszahlungen zu versteuern?
Sind Bonuszahlungen zu versteuern? Ja, Bonuszahlungen sind in der Regel steuerpflichtig. Sie gelten als Einkommen und müssen daher in der Einkommenssteuererklärung angegeben werden. Die genaue Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Bonus, dem individuellen Steuersatz und eventuellen Freibeträgen. Es ist wichtig, Bonuszahlungen korrekt zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie werden Mieteinnahmen versteuern?
Mieteinnahmen müssen in Deutschland grundsätzlich versteuert werden. Dabei werden sie als Einkünfte aus Vermietung und Verpachtung in der Anlage V der Einkommensteuererklärung angegeben. Die Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Vermieters. Zudem können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Es ist wichtig, alle Einnahmen und Ausgaben genau zu dokumentieren, um eine korrekte Steuererklärung abgeben zu können. Es empfiehlt sich, einen Steuerberater zu konsultieren, um mögliche Steuervorteile optimal zu nutzen und steuerliche Fallstricke zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.